
Neu ist eine Beitragssatzreduzierung für das 2. bis 5. Kind
Im Zusammenhang mit einer Reform der Pflegeversicherung21 und aufgrund einer Entscheidung des Bundesverfassungsgerichts22 sollen ab 01.07.2023 die Beiträge zur sozialen Pflegeversicherung unter Berücksichtigung des wirtschaftlichen Erziehungsaufwands von Eltern angepasst werden. Der Grundbeitragssatz steigt dann um 0,35% auf 3,4% und der Zuschlag für über 23-jährige Kinderlose um 0,25% auf 0,6%.
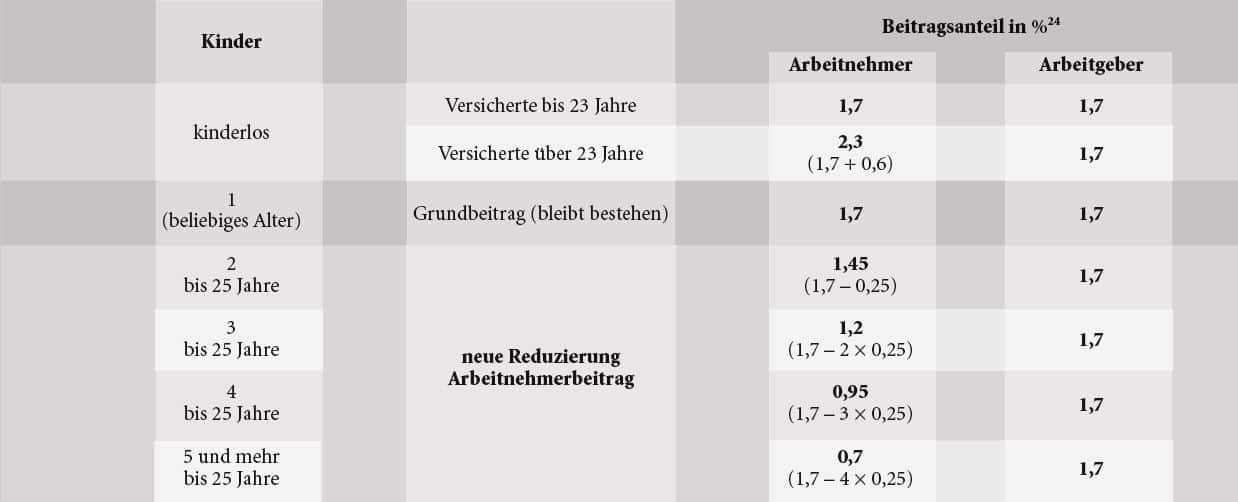
Neu ist eine Beitragssatzreduzierung für das 2. bis 5. Kind (bis zur Vollendung des 25. Lebensjahres des Kindes) um jeweils 0,25%, die – wie der Kinderlosenzuschlag – nur auf den Arbeitnehmeranteil anzuwenden ist; der Arbeitgeberanteil beträgt unabhängig von der Kinderzahl 1,7%.
Danach gelten ab 01.07.2023 für Arbeitnehmer folgende Beitragssätze in der sozialen Pflegeversicherung: 23
Infolge der Beitragserhöhung in der Pflegeversicherung werden auch die Programmablaufpläne für den Lohnsteuerabzug zum 01.07.2023 angepasst. Falls der Lohnsteuerabzug für Juli und August 2023 noch nicht gemäß der neuen Ablaufpläne möglich ist, soll der Lohnsteuerabzug bis zum 01.09.2023 entsprechend berichtigt werden, soweit es für den Arbeitgeber wirtschaftlich zumutbar ist.25
21 Gesetz zur Unterstützung und Entlastung in der Pflege (Pflegeunterstützungs- und -entlastungsgesetz – PUEG); vgl. Bundesrats-Drucksache 220/23.
22 BVerfG-Beschluss vom 07.04.2022 1 BvL 3/18, 1 BvR 2824/17, 1 BvR 2257/16, 1 BvR 717/16.
23 Siehe § 55 Abs. 1 und 3 SGB XI n. F.; siehe auch Informationsbrief Januar 2023 Nr. 6 zum bisherigen Recht.
24 Die Sonderregelung für Sachsen bleibt bestehen.
25 Ein entsprechendes BMFSchreiben ist in Vorbereitung.
Übersicht aktuellster NEWS
- Vorsteuerabzug: Zeitpunkt bei Rechnungsberichtigung
 Fehlerhafte Rechnungen können berichtigt werden. Ob der Vorsteuerabzug rückwirkend möglich ist, hängt vom Inhalt der ursprünglichen Rechnung ab.
- Dienstleistungs- und Handwerkerrechnungen bis Jahresende bezahlenSteuerermäßigungen für Haushalts- und Handwerkerleistungen setzen Rechnung und unbare Zahlung voraus. Entscheidend ist der Zahlungszeitpunkt.
- Bundesverfassungsgericht: Verhandlung zur Verfassungsmäßigkeit der ErbschaftsteuerDas Bundesverfassungsgericht prüft die steuerliche Begünstigung betrieblichen Vermögens. Im Fokus steht die Gleichbehandlung gegenüber Privatvermögen.
- Gesetzliche Regelung zur Kassenpflicht geplantFür viele Selbständige soll ab 2028 eine elektronische Kasse verpflichtend werden. Offene Ladenkassen könnten dann weitgehend entfallen.
- Verfassungsrechtliche Zweifel an der Höhe der Aussetzungszinsen vor 2019Die Verfassungsmäßigkeit der Aussetzungszinsen von 0,5 % monatlich für Zeiträume vor 2019 wird gerichtlich hinterfragt. Eine höchstrichterliche Entscheidung steht aus.
- Allgemeine Steuerzahlungstermine im Oktober 2026Die 3-tägige Schonfrist gilt nur bei Überweisungen; maßgebend ist die Gutschrift auf dem Konto der Finanzbehörde. Dagegen muss bei Scheckzahlung der Scheck spätestens 3 Tage vor dem Fälligkeitstermin eingereicht werden.
- Verfassungsmäßigkeit des Grundfreibetrags 2023Das Finanzgericht hält den Grundfreibetrag 2023 für verfassungsgemäß. Eine abschließende Klärung durch den Bundesfinanzhof steht noch aus.
- Betriebsstätte bei einem Selbständigen als Ziel von Fahrten von der WohnungFür Selbständige ist die dauerhafte betriebliche Einrichtung steuerlich besonders relevant. Fahrten dorthin unterliegen speziellen Pauschalregelungen.
- Kein Übergang des Sonderausgabenabzugs für Baudenkmäler etc. nach § 10f EStG auf ErbenDer Sonderausgabenabzug für Baudenkmäler und Sanierungsobjekte ist personenbezogen. Er geht grundsätzlich nicht auf Erben über.
- Aufwendungen für Renovierung im Zusammenhang mit Veräußerung keine WerbungskostenVertraglich zugesagte Renovierungen vor einer Immobilienveräußerung zählen zu Veräußerungskosten. Ein Werbungskostenabzug bei Vermietungseinkünften scheidet aus.




